Normale cijfers?
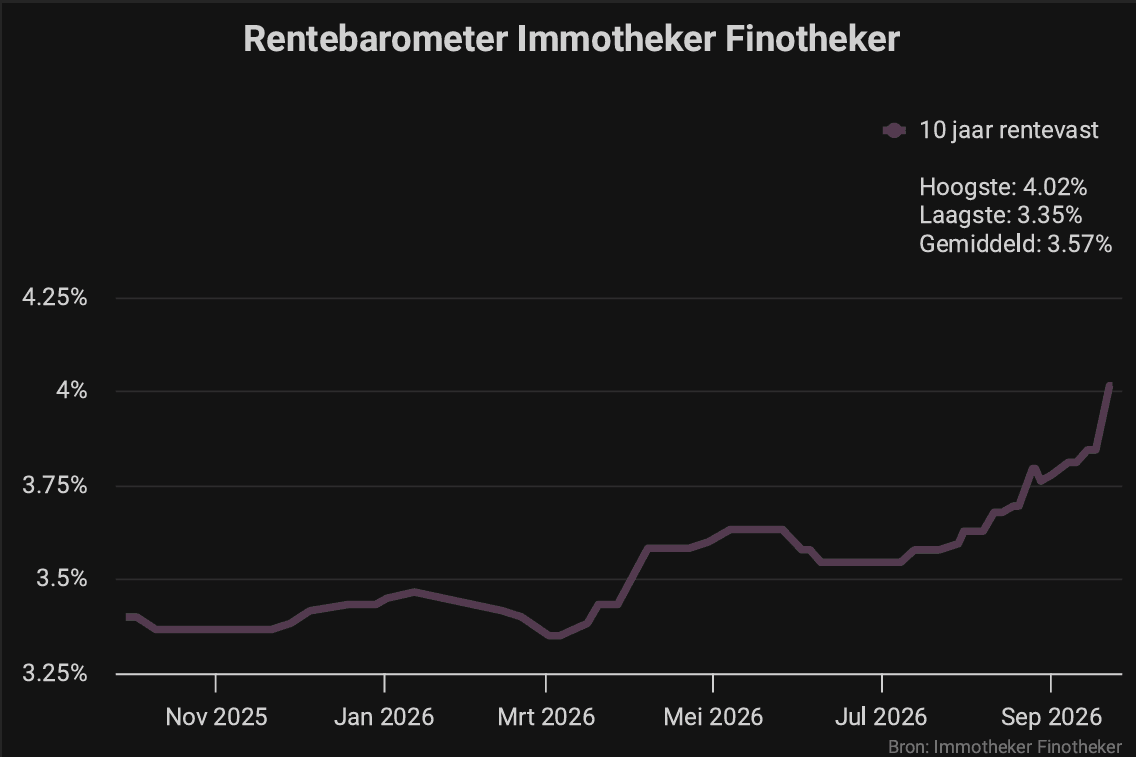
De hypotheekrente in België stijgt boven de 4%, de rente op Belgische tienjarige staatsobligaties noteert opnieuw rond of boven dit niveau, en in de Verenigde Staten zien we zelfs hypotheekrentes rond 7% en tienjarige rentes boven 5%. Dit zijn niveaus die velen jarenlang niet meer gewend waren.
Deze rentestijging is geen Belgisch maar een wereldwijd fenomeen. Centrale banken hebben beleggers jarenlang laten wennen aan historisch lage rentes. Die periode lijkt nu voorbij. Voor particuliere beleggers roept dit een concrete vraag op: bieden obligaties opnieuw een plaats in een evenwichtige beleggingsportefeuille?
Waarom stijgt de rente opnieuw?
De stijging van de rente is geen toeval. Het heeft alles te maken met vraag en aanbod, net zoals bij energie- of brandstofprijzen.
Bedrijven zoeken kapitaal om investeringen, groei en nieuwe plannen te financieren. Om beleggers te overtuigen hun geld uit te lenen, moeten ze hogere rentes bieden dan voorheen. Tegelijk hebben overheden massaal geld nodig. Begrotingstekorten, defensie-uitgaven, energietransitie en infrastructuurprojecten vragen om forse financiering. Ook zij moeten aantrekkelijkere voorwaarden aanbieden op de obligatiemarkt.
Door deze combinatie van veel vraag naar kapitaal en minder goedkoop geld stijgt de prijs van geld. Dit verklaart waarom obligaties opnieuw couponrentes bieden die de moeite waard zijn om te overwegen. Maar wat als de rente blijft stijgen?
Sterke aandelenmarkten ondanks hogere rentes
Een opmerkelijke vaststelling: ondanks de rentestijging blijven aandelenmarkten relatief sterk presteren. Dat gebeurt weliswaar met schommelingen, en het marktsentiment wordt vandaag sterk ondersteund door de golf rond artificiële intelligentie.
Toch kunnen sterke aandelenmarkten en hogere rentes samengaan. Hogere rentes beïnvloeden wel de waarderingen van bedrijven en maken financiering duurder. Voor beleggers betekent dit dat de omgeving complexer wordt. Aandelen blijven op lange termijn vaak een hoger rendement bieden, maar de financieringskosten van bedrijven stijgen. Dit maakt spreiding en evenwicht in een portefeuille opnieuw belangrijk.
Waarom obligaties opnieuw relevant zijn voor particuliere beleggers in België
Obligaties bieden opnieuw echte couponrentes op verschillende looptijden. Dit maakt ze opnieuw interessant als bron van inkomen binnen een beleggingsportefeuille. Het verwachte rendement van obligaties ligt doorgaans lager dan dat van aandelen op lange termijn, maar dat is ook niet hun primaire rol.
Obligaties dragen bij aan stabiliteit, spreiding, gedeeltelijke bescherming tegen inflatie en waardebehoud over de looptijd. Bij een inflatie van ongeveer 3% à 4% en couponrentes boven 4% ontstaat opnieuw een kleine positieve marge. Die blijft weliswaar beperkt, maar het contrast met de voorbije jaren is groot.
Nominale rente - inflatie = Reële rente
Een 'normale' reële rente is een positief getal.Uit de basiseconomie
Risico's van individuele obligaties: let op deze valkuilen
Het is belangrijk om te begrijpen dat obligaties niet risicovrij zijn. Er zijn meerdere risico's die particuliere beleggers moeten kennen voordat ze stappen zetten.
Kredietrisico
De kwaliteit van de uitgever is bepalend. Niet elk bedrijf of elke overheid is even betrouwbaar. Grote namen uit het verleden bieden geen automatische garantie. Denk bijvoorbeeld aan de Europese auto-industrie, waar structurele uitdagingen spelen rond elektrificatie, concurrentie en afnemende marges. Een obligatie van een autofabrikant die vandaag sterk lijkt, kan morgen in de problemen komen.
Renterisico
Wanneer de marktrente stijgt, daalt de waarde van bestaande obligaties. Hoe langer de looptijd van een obligatie, hoe gevoeliger de koers doorgaans is voor rentebewegingen. Wie zijn obligatie wil verkopen voor de vervaldag, kan verliezen lijden als de rente inmiddels is gestegen.
Liquiditeit en kosten
Individuele obligaties kopen brengt vaak aanzienlijke kosten met zich mee. Transactiekosten, bied-laatverschillen en distributiekosten stapelen zich op. Meerdere partijen in de keten willen vergoed worden, wat het uiteindelijke rendement onder druk zet.
Concentratierisico
Wie zelf enkele losse obligaties koopt, spreidt mogelijk onvoldoende. Een beperkt aantal posities betekent dat het risico geconcentreerd blijft. Bij problemen met één uitgever kan dit de portefeuille hard treffen.
De aanpak van Cring: zorgvuldig en gediversifieerd via obligatiefondsen
Bij Cring werken we bij voorkeur met zorgvuldig geselecteerde obligatiefondsen in plaats van losse obligaties. Deze aanpak past bij onze op de lange termijn gerichte beleggingsfilosofie en ons streven naar transparantie en kostenefficiëntie.
We geven de voorkeur aan een fondsbeheerder met lage en transparante kosten. De fondsbeheerder moet aantonen dat hij het evenwicht tussen looptijd, kredietkwaliteit en rentegevoeligheid professioneel beheert. In tijden van stijgende rente is het belangrijk dat de portefeuille gradueel kan worden aangepast aan veranderende marktomstandigheden.
Het kan nuttig zijn dat de beheerder ook kijkt naar de aandelenkoers en de financiële gezondheid van bedrijven die obligaties uitgeven.
Meer in obligaties beleggen?
Het antwoord is genuanceerd: misschien, maar niet automatisch. Of obligaties een goede keuze zijn voor je portefeuille, hangt af van meerdere factoren.
Denk aan je risicoprofiel, je huidige portefeuille, je beleggingshorizon, je liquiditeitsbehoefte en je totale vermogen. Wie geld mogelijk volgend jaar nodig heeft, moet niet zomaar in obligaties stappen zonder de risico's en looptijd goed te begrijpen.
Bij Cring helpen we je graag om deze afweging te maken. Via onze aanpak brengen we je volledige financiële situatie in kaart en stemmen we je vermogen af op je persoonlijke doelen en wensen. We kijken verder dan alleen rendementen. We zorgen ervoor dat je met vertrouwen kunt vooruitkijken.
Tot later.
Lieven
0475 23 93 97
Master in de personal financial planning
Disclaimer
De informatie in deze tekst is alleen bedoeld als achtergrondinformatie voor de ontvanger en voor gebruik door hem. Ze werd opgesteld met de beste bedoelingen en zonder enige garantie op of streven naar correctheid en volledigheid. Cring heeft gegronde redenen om aan te nemen dat alle feitelijke informatie hierin waar is op de datum van de tekst. Het betreft geen beleggingsadvies, ook geen aanbeveling, en ook geen aanbod tot verkoop van enige dienst of product en het is niet bedoeld als een voldoende basis om een beleggingsbeslissing te nemen. Vooraleer te handelen op basis van informatie uit dit document, moet u zich afvragen of het geschikt is voor uw specifieke omstandigheden en indien geschikt, professioneel advies zoeken. Het is de verantwoordelijkheid van elke persoon die een aankoop wil doen om kennis te nemen van alle toepasselijke wetgeving en reglementering en die ook na te leven. Ongeoorloofde reproductie of verspreiding van dit materiaal is ten strengste verboden. Cring aanvaardt geen verantwoordelijkheid voor verlies resulterend uit het gebruik van de hierin bevatte informatie.


