
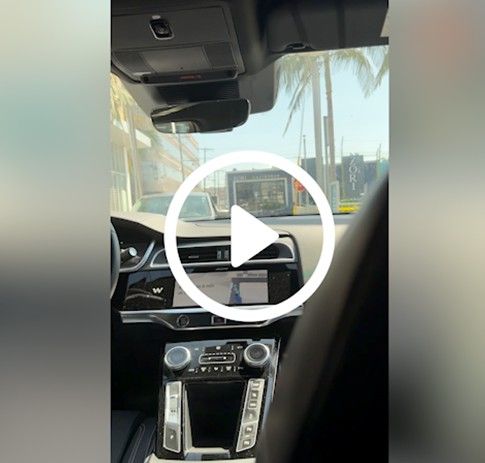
In mijn vorige blog vertelde ik je over mijn Britse collega Financial Life Planner die in Los Angeles voor het eerst in een Waymo stapte. Een zelfrijdende taxi. Geen chauffeur aan het stuur. Geen mens vooraan. Alleen technologie die hem van A naar B moest brengen. Dat lukte. Grotendeels toch.
Tot de auto in een smalle straat terechtkwam en een tegenligger naderde. Een gewone bestuurder zou even inschatten, wat ruimte maken, misschien oogcontact zoeken en de situatie oplossen.
De Waymo deed iets anders. Hij bevroor. De auto ging niet vooruit. Niet achteruit. Hij deed niets.
Mijn collega Financial Life Planner zat achterin en kreeg zelfs een boze vuist toegezwaaid van de andere bestuurster. Boosheid naar hem toe, terwijl hij helemaal niet reed.
Zijn conclusie bleef bij mij hangen:
AI zal veel verwerking uitstekend kunnen doen. Maar het echte leven zit vol onverwachte situaties. En net daar blijft de menselijke rol essentieel.
Vandaag wil ik die gedachte doortrekken naar financiële planning.
De toekomst van financieel advies is niet mens óf machine
Ik geloof niet dat de juiste vraag is: “Zal AI de financiële planner vervangen?”
De betere vraag is:
Hoe gebruiken we technologie zodat de menselijke begeleiding beter wordt?
Als technologie ons helpt om sneller overzicht te krijgen, prima. Als AI helpt om documenten beter te structureren, graag. Als slimme software scenario’s sneller zichtbaar maakt, uitstekend.
Maar wanneer jij tegenover ons zit met een vraag die eigenlijk niet over geld gaat, maar over jouw leven, jouw gezin, jouw angst, jouw vrijheid of jouw nalatenschap, dan is er meer nodig.
Dan wil je geen systeem dat vastloopt zodra de straat te smal wordt.
Dan wil je een mens die begrijpt dat jouw financiële route niet alleen gaat over efficiënt van A naar B gaan, maar over onderweg juist leven.
Waarvoor kan AI nuttig zijn in financiële planning?
Voor wie zoekt naar de rol van AI in financieel advies, vat ik het graag helder samen.
AI kan nuttig zijn voor:
- Data verzamelen en ordenen Denk aan documenten, inkomsten, uitgaven, beleggingen, verzekeringen en pensioeninformatie.
- Berekeningen ondersteunen Cashflowprojecties, successiedruk, scenariovergelijkingen en vermogensoverzichten kunnen sneller voorbereid worden.
- Patronen herkennen AI kan afwijkingen, risico’s of aandachtspunten sneller zichtbaar maken.
- Communicatie vereenvoudigen Complexe informatie kan beter samengevat en begrijpelijker voorgesteld worden.
- Administratie verlichten Minder tijd in verwerking betekent meer tijd voor gesprek, reflectie en begeleiding.
Dat laatste is belangrijk. Technologie moet ons niet verder van de cliënt brengen. Ze moet ons net dichter bij de cliënt brengen.
Waarvoor is AI onvoldoende?
AI wordt vaak voorgesteld alsof het antwoord nabij is op elke vraag. Maar veel vragen in Financial Life Planning zijn geen zuivere rekenvragen.
AI is onvoldoende voor:
- Het begrijpen van jouw waarden en wensen Wat voor jou een rijkelijk leven is, kan geen machine zelfstandig bepalen.
- Het begeleiden van emoties rond geld Angst, twijfel, spijt, controleverlies en vertrouwen vragen menselijke aandacht.
- Het maken van moeilijke familiale keuzes Successieplanning is zelden alleen een fiscaal vraagstuk.
- Het bewaren van rust in onrustige markten Juist dan is een menselijke adviseur vaak het verschil tussen trouw blijven aan je plan en een dure emotionele beslissing nemen.
- Het stellen van de vraag achter de vraag De vraag “kan ik stoppen met werken?” betekent soms eigenlijk: “wie ben ik als ik niet meer werk?”
En daar wordt het boeiend. Want veel financiële vragen zijn vermomde levensvragen.
Wat gebeurt er wanneer het leven niet in het systeem past?
De Waymo kon perfect rijden zolang de situatie binnen de verwachte contouren bleef.
Straat. Richting. Snelheid. Verkeer. Bestemming.
Maar zodra er een situatie ontstond die menselijk heel eenvoudig leek, blokkeerde het systeem. De smalle straat vroeg geen hogere wiskunde. Ze vroeg soepelheid. Context. Een beetje hoffelijkheid. Een kleine inschatting. Het echte leven zit vol van zulke smalle straatjes.
Dan heb je iemand nodig die naast jou zit. Niet als verkoper. Niet als productduwer. Niet als iemand die je met beursdramatiek of financiële porno tot actie wil verleiden.
Wel als planner, coach en gids. Iemand die weet dat soms niets doen de beste keuze is. Iemand die helpt om complexiteit te verminderen. Iemand die de juiste vragen stelt wanneer de situatie onverwacht wordt.
Financial Life Planning begint niet bij geld
Als Financial Life Planner gebruik ik cijfers om helderheid te brengen. Ik gebruik planning om keuzes concreet te maken. Ik gebruik academisch onderbouwde beleggingsprincipes om jouw vermogen rustig en doelgericht aan het werk te zetten.
Maar de mens blijft centraal.
Waarom? Omdat het leven niet lineair verloopt.
Omdat markten dalen net wanneer krantenkoppen het luidst schreeuwen.
Omdat erfgenamen niet altijd reageren zoals verwacht. Omdat ondernemers soms wakker liggen van beslissingen die rationeel perfect verdedigbaar zijn. Omdat koppels zelden exact hetzelfde geldverhaal met zich meedragen.
Omdat “genoeg” geen wiskundig begrip is, maar ook een emotioneel begrip.
En omdat jouw ideale leven niet gevonden wordt door een algoritme dat gemiddelden herkent, maar door een gesprek dat doorvraagt.
Cring en AI: graag, maar nooit ten koste van de mens
Bij Cring zijn we niet bang van technologie. We zijn wel voorzichtig met overschatting.
Wij willen wat complex is eenvoudiger maken. Als AI daarbij helpt, dan gebruiken we het. Maar de kern van onze opdracht verandert niet.
Onze opdracht blijft:
- jou beter inzicht geven;
- jouw vermogen beter afstemmen op jouw doelen;
- jou helpen ontspannen kijken naar jouw financiële toekomst;
- jouw Financial Life Plan laten aansluiten bij jouw waarden en wensen;
- en jouw gezin of familie begeleiden in beslissingen die ertoe doen.
Dat is ook waarom wij bewust kiezen voor een beperkt aantal families. Goede begeleiding laat zich niet op industriële schaal produceren. Een echte vertrouwensrelatie vraagt tijd, aandacht en nabijheid.
Wie wil weten voor wie onze aanpak bedoeld is, kan terecht op Over Jou. Wie zichzelf beter wil leren kennen in zijn omgang met geld, kan starten met onze zelftests.
Neem dus even de tijd voor deze vraag
De vraag van mijn Britse collega die bij mij hangen bleef :
Waar vertrouw je een machine, en waar wil je een mens?
Misschien vertrouw je de machine voor berekeningen. Voor het ordenen van documenten. Voor het tonen van grafieken.Voor het versnellen van administratie.
Maar wanneer het gaat over jouw leven, jouw vrijheid, jouw gezin, jouw nalatenschap en jouw rust, wil je dan niet iemand naast je die weet wie jij bent?
Iemand die niet alleen vraagt hoeveel je hebt, maar vooral wat je ermee wil mogelijk maken?
Iemand die niet begint bij producten, maar bij jouw ideale leven?
Iemand die ziet wanneer de straat plots te smal wordt en dan niet bevriest, maar rustig mee helpt manoeuvreren?
Samengevat
AI zal een belangrijke rol spelen in financieel advies. Daar twijfel ik niet aan. Maar Financial Life Planning is meer dan financiële verwerking. Het is de combinatie van cijfers, gedrag, emoties, keuzes, waarden en levenskwaliteit. Een zelfrijdende taxi kan je misschien perfect naar je hotel brengen.
Maar jouw financiële leven vraagt meer dan transport. Het vraagt richting. Het vraagt inzicht. Het vraagt vertrouwen.
En soms vraagt het vooral een mens die naast jou blijft zitten wanneer het onverwacht smal wordt.
Graag tot over 14 dagen.


