Een van de meest frustrerende kenmerken van beleggen is dat het zelden aanvoelt als het juiste moment.
Wie al wat langer belegt, weet precies wat ik bedoel. Denk er maar even over na. Wanneer was de laatste keer dat alles écht juist aanvoelde? Dat aandelenkoersen redelijk geprijsd leken, de risico’s beperkt waren en de toekomst helder en voorspelbaar oogde?
Ik kan mij zo’n moment eerlijk gezegd niet herinneren.
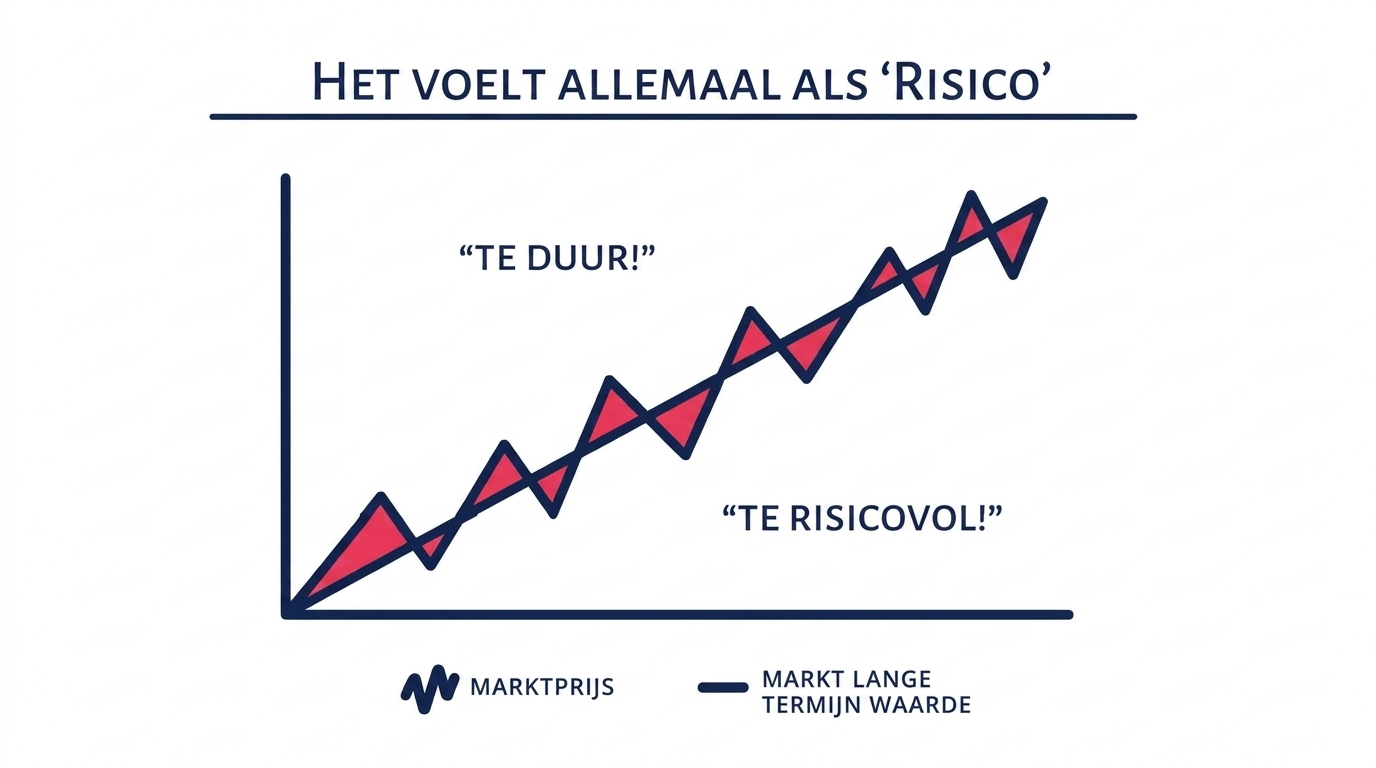
Markten geven ons altijd wel iets om ons zorgen over te maken. Ze lijken te duur. Of te riskant. Of, op sommige momenten, allebei tegelijk.
Er is altijd wel iets om ongerust over te zijn
Wanneer markten het goed doen, verschuift het gesprek al snel naar de vraag of de koersen niet te hard gestegen zijn.
We horen woorden zoals “overgewaardeerd”, “te duur”, “zeepbel” of “correctiegevaar”. Er duiken grafieken op die aantonen dat aandelen historisch duur lijken. Vaak worden ze vergezeld van waarschuwingen dat een daling nu toch écht niet lang meer kan uitblijven.
De boodschap?
Wees voorzichtig.
Maar wanneer markten beginnen te dalen, verandert de aard van de bezorgdheid.
Dan gaat het plots over recessies, politieke onzekerheid, geopolitieke spanningen, schuldenbergen, inflatie, rente, verkiezingen of de kans op een nieuwe financiële crisis.
En opnieuw klinkt dezelfde boodschap.
Wees voorzichtig.
Soms krijgen beleggers zelfs beide verhalen tegelijk voorgeschoteld. Markten lijken duur én er zijn risico’s aan de horizon. Dat is geen aangename combinatie voor wie zijn vermogen aan het werk heeft gezet.
Het is dan ook niet verwonderlijk dat sommige beleggers zich afvragen of ze niet beter even aan de zijlijn blijven staan, tot alles wat rustiger wordt.
Was er maar iemand die ons vertelde wanneer het juiste moment gekomen is
Het probleem is natuurlijk dat de zaken zelden tot rust komen op de manier waarop wij dat graag zouden willen.
Het klinkt heel redelijk om te willen beleggen wanneer de vooruitzichten goed zijn en voorzichtig te zijn wanneer de toekomst onzeker oogt. Op het eerste gezicht lijkt dat zelfs verstandig.
Maar er zit een addertje onder het gras.
Wat we dan eigenlijk proberen te doen, is voorspellen wat markten op korte termijn zullen doen. En dat is iets wat niemand consequent kan. Niet de journalist. Niet de econoom. Niet de vermogensbeheerder. Niet de professor. Niet de man of vrouw aan de toog die het allemaal zo zeker weet.
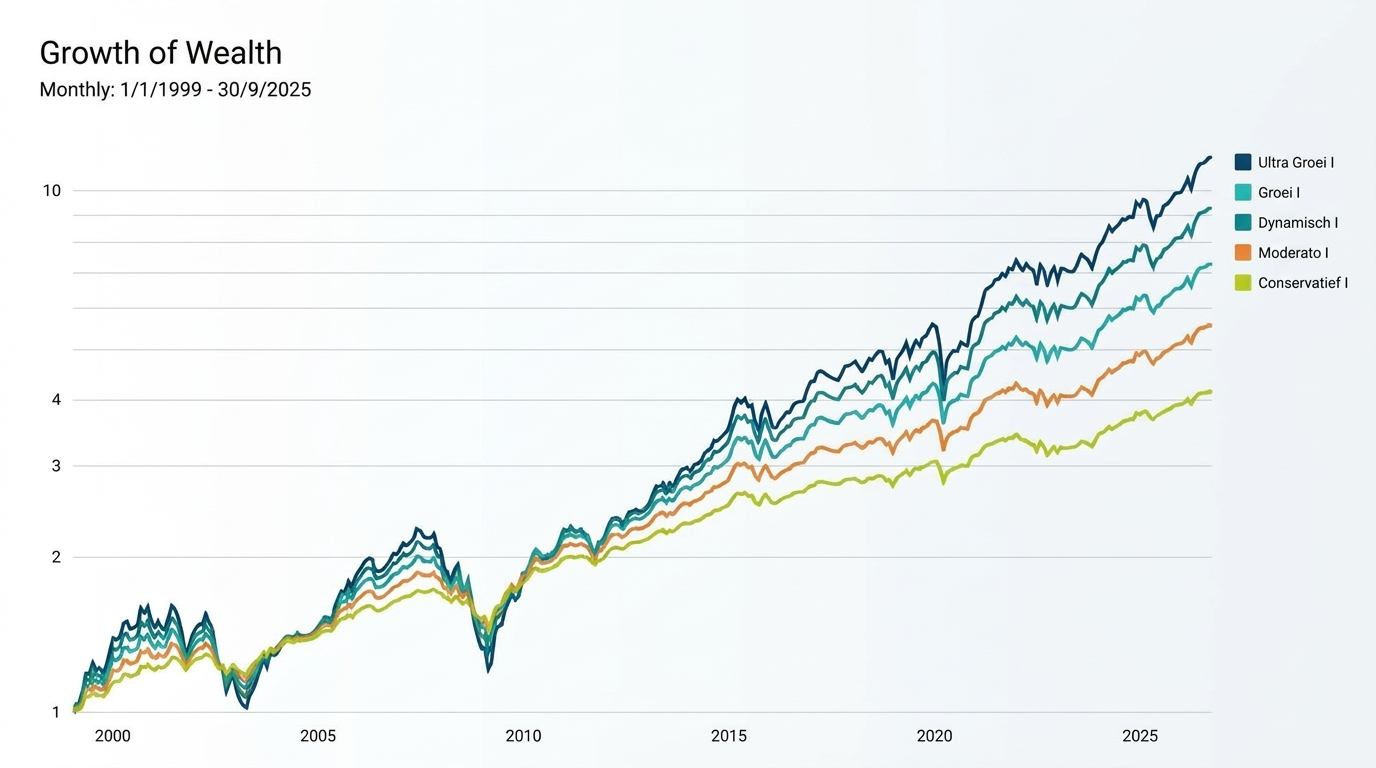
Denk even terug aan 2008, tijdens de financiële crisis. Of aan het voorjaar van 2020, bij het uitbreken van de coronapandemie. Op dat moment waren er meer dan genoeg redenen om bang te zijn. Niemand wist hoe diep de economische schade zou worden. Niemand wist hoe lang de onzekerheid zou duren.
En toch bleken net die periodes achteraf bekeken bijzonder waardevolle momenten voor beleggers die geïnvesteerd konden blijven. Natuurlijk is dat achteraf makkelijk gezegd.
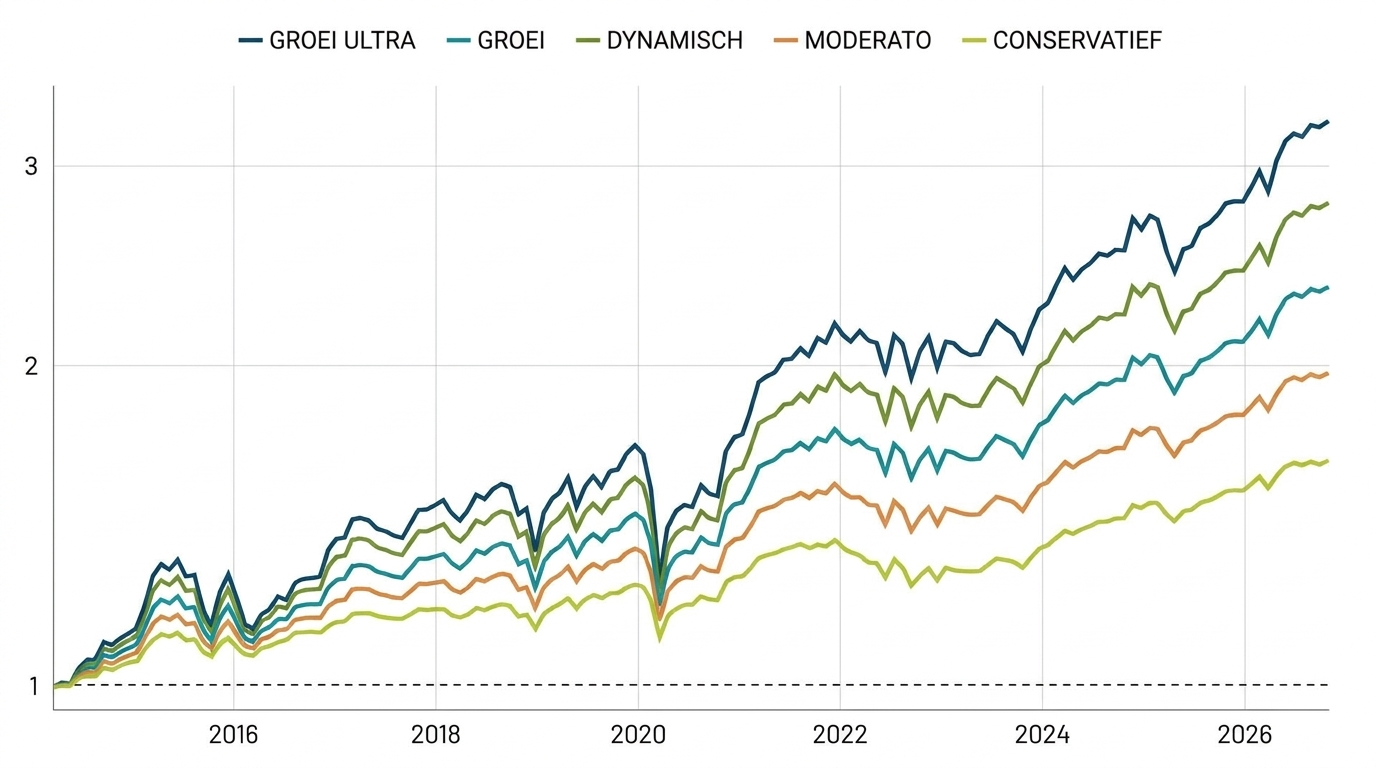
Achteraf zien we altijd helder wat we vooraf onmogelijk konden weten.
Het omgekeerde is trouwens ook waar. Er zijn de voorbije jaren heel wat momenten geweest waarop markten duur leken en commentatoren waarschuwden dat een correctie “onvermijdelijk” was. Alleen bleven de markten nadien soms gewoon verder stijgen.
Wie toen wachtte op zekerheid, wachtte misschien vooral aan de zijlijn.
Het probleem met wachten op zekerheid
Hier zit volgens mij de kern.
We kunnen altijd een overtuigende reden vinden waarom vandaag misschien niet het beste moment is om te beleggen.
Er is altijd wel een verkiezing op komst. Een rentevergadering. Een oorlog. Een begrotingstekort. Een recessievrees. Een beurs die te hoog staat. Een munt die te zwak is. Een centrale bank die te laat reageert. Een technologiehype die doet denken aan vroeger.
Altijd iets.
Maar wachten tot alles veilig en zeker aanvoelt, betekent vaak dat je erg lang moet wachten.
En tegen de tijd dat de krantenkoppen opnieuw positief zijn, dat het vertrouwen is teruggekeerd en dat iedereen weer durft te spreken over kansen in plaats van risico’s, kunnen markten al een belangrijk stuk hersteld zijn.
Dat maakt beleggen emotioneel zo moeilijk.
Sommige van de beste kansen ontstaan precies op de momenten waarop beleggen het minst aantrekkelijk aanvoelt.
Nee, dat betekent niet dat risico’s onbelangrijk zijn
Laat dat duidelijk zijn.
Dit is geen pleidooi om risico’s te negeren. Het is ook geen uitnodiging om zomaar blind geld in de markt te gooien. Markten kunnen dalen. Soms hard. Soms lang. En voor sommige mensen kan te veel risico nemen hun levenskwaliteit, hun nachtrust en hun financiële toekomst ernstig verstoren.
Daarom begint goed beleggen nooit met de vraag:
“Wat gaat de beurs morgen doen?”
Maar wel met betere vragen:
- Wat wil ik met mijn vermogen mogelijk maken?
- Hoe lang moet mijn geld voor mij werken?
- Welk risico kan ik financieel én emotioneel dragen?
- Welke buffer heb ik nodig om rustig te blijven?
- Welke vermogensmix past bij mijn leven, mijn gezin en mijn doelen?
Dat zijn vragen die veel waardevoller zijn dan de zoveelste voorspelling over de beurs.
En net daarom komen we bij Cring telkens terug bij het plan.
Waarom jouw Financial Life Plan belangrijker is dan de krantenkop
Een goed financieel plan is niet gebouwd op voorspellingen. Het is gebouwd rond jouw leven.
Rond wat jij wilt bereiken. Rond de dingen die voor jou belangrijk zijn. Rond jouw gezin, jouw wensen, jouw waarden, jouw vermogen en jouw tijdshorizon.
Een degelijk plan erkent dat markten onderweg zullen stijgen én dalen. Het houdt rekening met onzekerheid. Het voorziet buffers. Het brengt inkomsten, uitgaven, pensioen, beleggingen, risico’s, fiscaliteit en successie in één samenhangend geheel.
Of zoals we bij Cring graag zeggen: inventariseren leidt tot overzicht. Overzicht leidt tot inzicht. En inzicht brengt rust.
Blijf geïnvesteerd. Blijf rustig. Blijf trouw aan het plan.
Niet omdat we weten wat er morgen zal gebeuren.
Wel omdat we een plan bouwen dat niet afhankelijk is van de illusie dat iemand dat wél weet.
En als de krantenkoppen je toch wat onrustig maken, of als je je afvraagt wat de markten betekenen voor jouw eigen financiële plan, nodig mij gerust uit op de koffie.
Graag tot binnenkort.

Disclaimer De informatie in deze tekst is alleen bedoeld als algemene achtergrondinformatie. Ze werd opgesteld met de beste bedoelingen, zonder enige garantie op volledigheid of correctheid. Deze tekst vormt geen beleggingsadvies, geen aanbeveling en geen aanbod tot aankoop of verkoop van enig financieel product of enige dienst. Vooraleer beslissingen te nemen op basis van deze informatie, moet je nagaan of ze geschikt is voor jouw specifieke situatie en desgevallend professioneel advies inwinnen. Cring aanvaardt geen verantwoordelijkheid voor enig verlies dat zou voortvloeien uit het gebruik van de hierin opgenomen informatie.


